


ریاست محترم جمهوری
نمایندگان محترم مجلس شورای اسلامی
رئیس محترم بیمه مرکزی جمهوری اسلامی ایران
رئیس محترم سازمان منطقه ویژه اقتصادی انرژی پارس
استاندار محترم بوشهر
فرماندار محترم شهرستان عسلویه
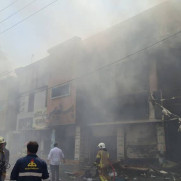
آتشسوزی اخیر عسلویه بار دیگر این پرسش را مطرح کرد:
اگر سرمایه یک کسبوکار در چند ساعت از بین برود، صاحب آن و کارکنانش چه پشتوانهای دارند؟
این سؤال فقط مربوط به عسلویه نیست.
پلاسکو نشان داد یک حادثه میتواند سرمایه دهها کسبوکار و منبع درآمد خانوادههای بسیاری را نابود کند.
متروپل آبادان نیز بار دیگر نشان داد که یک حادثه بزرگ میتواند آثار اقتصادی و اجتماعی گستردهای داشته باشد.
اکنون عسلویه نیز با همین مسئله روبهروست.
مسئله فقط وقوع حادثه نیست؛ مسئله این است که آیا بعد از تکرار چنین حوادثی، برای مدیریت تبعات اقتصادی آنها از قبل سازوکاری پایدار ساختهایم؟
مطالبه فوری برای عسلویه:
اولویت نخست، ارزیابی دقیق و شفاف خسارت هر واحد آسیبدیده است.
دستگاههای مسئول باید بدون تأخیر در محل حاضر شوند و خسارت ساختمان، تجهیزات و موجودی کالا را برای هر واحد، بهصورت مستند و کارشناسیشده ارزیابی کنند.
سپس، بر اساس میزان خسارت واقعی، حمایت متناسب از واحدهای آسیبدیده انجام شود؛ از جمله تسهیلات کمبهره و بلندمدت، سرمایه در گردش و، در موارد لازم، کمک بلاعوض.
کارگرانی که در نتیجه این حادثه شغل یا درآمد خود را از دست دادهاند نیز نباید نادیده گرفته شوند و باید برای حمایت از آنها و خانوادههایشان تدبیری در نظر گرفته شود.
همچنین ظرفیت مسئولیت اجتماعی سازمان منطقه ویژه اقتصادی انرژی پارس و صنایع فعال منطقه میتواند برای بازگشت سریعتر کسبوکارهای آسیبدیده به فعالیت مورد استفاده قرار گیرد.
هدف، پرداخت بیضابطه نیست؛ هدف، حمایت دقیق، شفاف و متناسب با خسارت واقعی و کمک به بازگشت کسبوکارها و حفظ اشتغال است.
مطالبه اصلی: ایجاد بیمه پایه و اجباری برای کسبوکارها
اگر بعد از هر حادثه تازه به فکر کمک، تسهیلات و جبران خسارت بیفتیم، یعنی هنوز برای مدیریت این ریسک، راهکار پایدار و پیشگیرانهای ایجاد نکردهایم.
پیشنهاد این کارزار، ایجاد بیمه پایه و اجباری آتشسوزی و حوادث برای واحدهای صنفی و کسبوکارها در سراسر کشور است.
منظور، تحمیل یک بیمه سنگین و گران به صاحبان کسبوکار نیست؛ بلکه ایجاد یک پوشش حداقلی، مشخص و مقرونبهصرفه است که بتواند در صورت وقوع حادثه، حداقل بخشی از سرمایه از دسترفته و هزینه بازگشت کسبوکار به فعالیت را پوشش دهد.
پوششهای تکمیلی نیز میتوانند بهصورت اختیاری در اختیار صاحبان کسبوکار قرار گیرند.
این بیمه باید با نظارت بیمه مرکزی و بر اساس اصول فنی و بیمهای، با حقبیمه قابلپرداخت برای واحدهای کوچک، تعهدات روشن و فرایند شفاف و قابلاعتماد پرداخت خسارت طراحی شود.
یک واحد صنفی فقط متعلق به صاحب آن نیست.
محل اشتغال چند نفر و منبع درآمد چند خانواده است. تعطیلی یک کسبوکار میتواند زنجیرهای از مشکلات اقتصادی را برای کارکنان و خانوادههای آنها ایجاد کند.
بنابراین، بیمه کسبوکارها فقط حمایت از یک ملک یا سرمایه شخصی نیست؛ بخشی از حمایت از اشتغال و امنیت اقتصادی خانوادههاست.
خواستههای مشخص:
۱. ارزیابی فوری، دقیق و شفاف خسارت هر واحد آسیبدیده در عسلویه.
۲. ارائه حمایت و تسهیلات متناسب با میزان خسارت کارشناسیشده، با هدف بازگشت سریع کسبوکارها به فعالیت.
۳. پیشبینی حمایت از کارگران و خانوادههایی که در نتیجه حادثه، درآمد خود را از دست دادهاند.
۴. استفاده از ظرفیت مسئولیت اجتماعی سازمان منطقه ویژه اقتصادی انرژی پارس و صنایع منطقه برای حمایت از واحدهای آسیبدیده و بازگشت آنها به فعالیت.
۵. ایجاد چارچوب قانونی لازم برای بیمه پایه و اجباری آتشسوزی و حوادث کسبوکارها در سراسر کشور.
۶. طراحی این بیمه با حقبیمه قابلپرداخت، حداقل پوشش مشخص، تعهدات شفاف و فرایند روشن پرداخت خسارت.
۷. پیشبینی سازوکارهای حمایتی برای واحدهای کوچک، بهگونهای که بیمه اجباری به یک هزینه سنگین و مانع جدید برای فعالیت آنها تبدیل نشود.
امروز عسلویه، فردا همه ایران
عسلویه امروز به حمایت نیاز دارد.
اما اگر پس از هر حادثه، دوباره فقط به دنبال جبران خسارت و تأمین منابع باشیم، مسئله اصلی حل نخواهد شد.
امروز باید خسارتها را دقیق ارزیابی کنیم و از آسیبدیدگان حمایت کنیم؛ همزمان باید سازوکاری بسازیم که در حادثه بعدی، کسبوکارها و کارکنانشان بدون پشتوانه نمانند.
پلاسکو، متروپل و عسلویه نباید فقط نام چند حادثه باشند.
این حوادث باید ما را به سمت ایجاد یک سازوکار پایدار برای مدیریت ریسک، حمایت از کسبوکارها و حفظ اشتغال در سراسر کشور سوق دهند؛ سازوکاری که پیش از حادثه شکل گرفته باشد، نه پس از آن.


 موفق شد


 ویژه





بحث و گفتگو